
Comprendre les numéros de compte en comptabilité

 Yves
•
17 septembre 2026
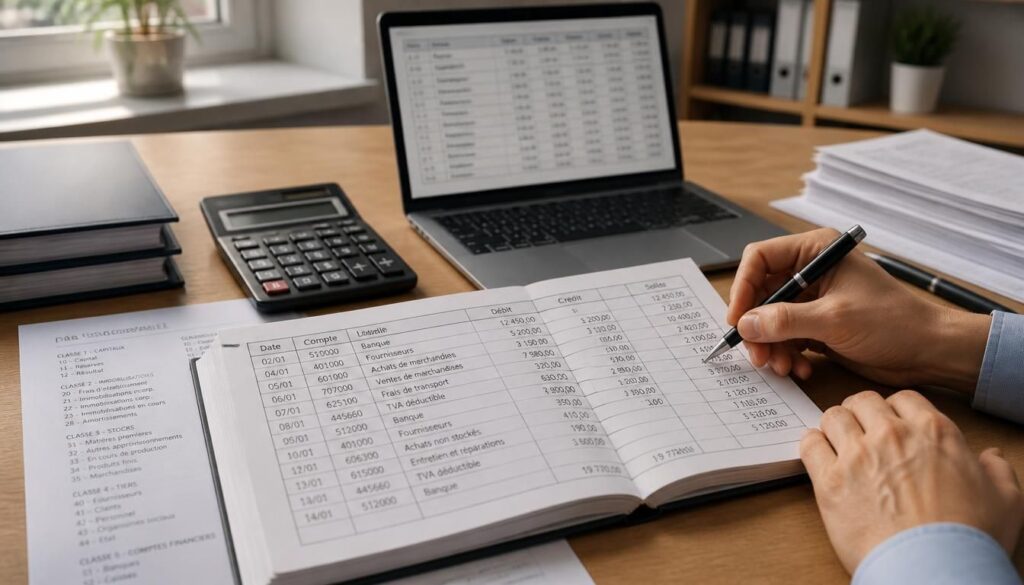
Quand on débute en comptabilité, les numéros de compte peuvent sembler froids, presque mystérieux. Pourtant, ils racontent une histoire très concrète : celle des achats, des ventes, des dettes et des ressources d’une entreprise. La comptabilité des numéros de compte est donc un repère simple pour classer, lire et enregistrer chaque opération. Elle facilite la gestion quotidienne, garantit une lecture plus claire du plan comptable général et reste essentielle pour avancer sereinement, même sans formation préalable.
Dans la vie d’une entreprise, comprendre cette logique change tout : vous gagnez du temps, vous évitez les erreurs et vous savez où chercher l’information utile. Ce guide vous aide à lire les comptes pas à pas, avec des exemples pratiques, des repères de formation et des explications accessibles pour transformer un sujet technique en réflexe utile.
Comprendre la logique du plan comptable et des numéros
Le plan comptable général donne une structure commune à la comptabilité française. Son objectif est simple : classer les opérations dans un ensemble cohérent, lisible et comparable. Pour un comptable débutant, cette organisation est essentielle, car elle permet d’acquérir les bases d’une comptabilité fiable dès le cours initial. Une formation sérieuse insiste souvent sur la classe, le sens du numéro et la gestion des écritures.
- Présenter une base nationale de comptabilité.
- Classer les opérations par classe.
- Faciliter la lecture comptable des comptes.
- Améliorer la gestion des écritures et de l’information.
Voici comment lire un numéro de compte : le premier chiffre indique la classe, les chiffres suivants précisent le compte, puis le sous-compte affine l’analyse. Par exemple, 512 désigne la trésorerie bancaire, tandis que 5121 peut isoler un compte plus précis. Cette logique, simple en apparence, devient vite un essentiel pour la comptabilité quotidienne et pour toute formation comptable.
- Repérer la classe grâce au premier chiffre.
- Identifier le compte racine.
- Lire le sous-compte.
- Vérifier l’objectif de l’écriture.
- Contrôler la cohérence avec la pièce justificative.
Pourquoi les comptes sont organisés par classes
Les classes servent à regrouper les comptes par nature : patrimoine, tiers, trésorerie, charges ou produits. Ce classement aide le comptable à retrouver vite le bon numéro et à garder une comptabilité lisible. Dans un cabinet, cette méthode évite les confusions et soutient la formation des équipes. Pour vous, cela signifie moins d’hésitation et plus de précision au moment d’enregistrer une opération.
Comment lire un numéro de compte pas à pas
Commencez par le premier chiffre, puis remontez la hiérarchie. Un compte 606 parle d’achats non stockés, tandis qu’un 6063 peut préciser un poste particulier. Ce décodage progressif rend la comptabilité plus intuitive. Avec un peu de formation et quelques cours pratiques, vous comprendrez vite que chaque chiffre apporte une information utile à la comptabilité.
Décrypter la structure hiérarchique d’un compte
Dans la pratique, un comptable ne lit jamais un numéro au hasard : il le regroupe dans une logique de structure. La classe oriente la lecture, le compte principal précise la nature, puis le sous-compte vient regrouper les détails. Dans un cabinet professionnel, cette expertise devient une compétence clé, car elle permet de regrouper les écritures sans perdre en analyse ni en contrôle. Une bonne formation aide justement à regrouper les bons réflexes dès le départ.
- Classe : grande famille comptable.
- Compte principal : nature générale.
- Sous-compte : précision supplémentaire.
- Compte analytique ou interne : usage de suivi.
Cette hiérarchie permet aussi de regrouper les opérations par logique économique. Le comptable peut regrouper les charges de même nature, le professionnel peut regrouper les produits d’une activité, et le cabinet peut regrouper les écritures pour sécuriser la compétence de ses collaborateurs. C’est un point essentiel pour une organisation claire et une expertise durable, surtout en formation initiale.
| Niveau | Rôle |
|---|---|
| Classe | Indique la grande famille |
| Compte principal | Précise la nature du poste |
| Sous-compte | Affine le détail |
| Usage | Oriente l’écriture et le suivi |
Par exemple, 401 renvoie aux fournisseurs, 4011 à un fournisseur identifié, et 40111 à un niveau encore plus précis. Cette logique de regroupement simplifie le travail quotidien et renforce la compétence comptable. En formation, on apprend vite qu’un bon numéro raconte déjà une partie de l’analyse.
De la classe au sous-compte : une logique qui simplifie tout
Quand vous comprenez la progression de la classe au sous-compte, vous gagnez en autonomie. Le système sert à regrouper sans confusion, à regrouper les opérations similaires et à regrouper les informations utiles pour le suivi. Dans un cabinet, cette méthode améliore l’efficacité et limite les erreurs de saisie.
Ce que chaque chiffre raconte dans un numéro comptable
Chaque chiffre ajoute une précision : famille, nature, détail, puis usage. Cette lecture progressive constitue une compétence professionnelle très utile. Avec une formation adaptée, vous apprenez à regrouper les bons comptes et à interpréter rapidement ce que le numéro veut dire.
Explorer les grandes familles du Plan Comptable Général
Le Plan Comptable Général s’organise en grandes classes qui couvrent tout le cycle financier. L’actif et le passif structurent le bilan, tandis que les charges et les produits expliquent le résultat. L’objectif est de relier chaque mouvement à une famille claire, pour suivre la finance de l’entreprise avec méthode. Une immobilisation peut rester à l’actif plusieurs années, alors qu’un stock évolue plus vite selon l’activité.
- Classe 1 : capitaux et passif.
- Classe 2 : immobilisation et actif durable.
- Classe 3 : stock et approvisionnement.
- Classe 6 : charge de l’exercice.
- Classe 7 : produit d’exploitation.
- Classe 5 : trésorerie et passif financier.
Quelques exemples parlent vite : une immobilisation informatique de 2 400 euros va à l’actif, un emprunt bancaire de 18 000 euros relève du passif, une charge de loyer alimente le résultat, et un produit de vente augmente la performance. Une provision ou une dépréciation sert à ajuster la valeur d’un actif ou d’un stock. En finance, cette lecture reste la base du bilan et du résultat.
Les comptes de bilan en pratique
Les comptes de bilan suivent ce que l’entreprise possède et ce qu’elle doit. L’actif regroupe ce qui est détenu, comme une immobilisation, un stock ou une créance. Le passif rassemble les ressources, qu’il s’agisse d’un apport, d’une dette ou d’une provision. Cette logique permet de lire le bilan sans se perdre et de comprendre la structure financière.
Les comptes de résultat expliqués simplement
Les charges diminuent le résultat et les produits l’augmentent. Une charge d’électricité, une charge de transport ou une charge de personnel traduit une consommation. À l’inverse, un produit de vente, un produit financier ou un produit exceptionnel alimente le résultat. Cette opposition reste centrale pour suivre le passif économique d’une période et la santé financière.
Savoir choisir le bon compte dans une écriture
Choisir le bon compte, c’est d’abord relier l’opération à sa nature comptable. Si vous recevez une facture, cherchez la charge ou l’achat concerné. Si vous encaissez, vérifiez la recette et le produit associé. Le budget aide à cadrer la dépense, mais la comptabilité doit rester fidèle au fait générateur. Un dirigeant gagne ainsi en contrôle fiscal et en gestion budgétaire.
- Lire la pièce justificative.
- Identifier la dépense ou la recette.
- Vérifier la nature fiscale de l’opération.
- Associer la charge ou le produit adapté.
- Contrôler le budget et le service concerné.
Exemples concrets : une facture d’eau alimente une charge, une vente de marchandises crée un produit, un remboursement de frais devient une recette spécifique, et un achat de fournitures suit la dépense correspondante. Les erreurs fréquentes viennent souvent d’une confusion entre charge, dépense et achat. Pour un service comptable, cette rigueur budgétaire protège aussi la fiscalité de l’entreprise.
Associer une pièce justificative au bon compte
Chaque écriture doit reposer sur une facture, un reçu ou un relevé. Sans pièce, le contrôle devient fragile. Le dirigeant et le service comptable doivent donc vérifier la cohérence entre le document, la charge et le budget prévu. C’est un réflexe simple, mais précieux pour la gestion.
Éviter les confusions entre charges, dépenses et achats
Une dépense n’est pas toujours une charge, et un achat n’est pas toujours immédiatement passé en charge. Cette nuance budgétaire et fiscale change le traitement comptable. En comptabilité, le bon compte dépend du moment, de la nature et de la destination de l’opération.
Adapter les comptes aux réalités d’une structure publique ou privée
Le cadre public ne fonctionne pas exactement comme le cadre privé. Une collectivité suit des règles budgétaires plus encadrées, avec une logique territoriale et des services identifiés. Dans le public, la réforme des nomenclatures répond souvent à un objectif national de lisibilité. L’information doit rester claire pour les élus, les agents et le contrôle budgétaire.
- Le public suit des règles budgétaires spécifiques.
- La collectivité distingue mieux recette et dépense.
- Le cadre territorial privilégie le suivi par service.
- La dotation joue un rôle central dans le financement.
- La fiscalité n’est pas traitée comme dans le privé.
Dans une collectivité, la dotation, la dépense de fonctionnement et la recette de service ne sont pas enregistrées comme dans une entreprise. Le budget territorial impose un suivi précis, souvent lié à une réforme nationale. Certains comptes sont adaptés à la logique publique pour mieux suivre les flux et sécuriser l’organisation interne.
- Autorisation budgétaire préalable.
- Suivi par chapitre ou service.
- Traçabilité des dotations.
- Distinction nette entre investissement et fonctionnement.
Pourquoi certaines structures suivent des règles spécifiques
Le secteur public doit répondre à des exigences de transparence et de contrôle. Une collectivité ne raisonne pas seulement en résultat, mais aussi en mandat budgétaire. Le cadre territorial impose donc des comptes adaptés, avec une réforme parfois nationale pour harmoniser les pratiques.
Le rôle des dotations et des dépenses budgétaires
Une dotation finance un service, une dépense l’utilise, et une recette peut venir équilibrer une action publique. Cette logique budgétaire aide à suivre les moyens disponibles et à comprendre la fiscalité locale. Dans le public, l’information budgétaire reste aussi importante que le suivi comptable.
Retenir l’essentiel pour progresser rapidement
Pour progresser, il faut répéter les bons repères jour après jour. Une formation efficace alterne théorie et pratique, souvent en alternance, pour développer une compétence solide. Dans une entreprise ou un cabinet, le professionnel apprend à reconnaître les comptes essentiels, puis à acquérir des automatismes. Le but n’est pas de tout mémoriser d’un coup, mais de construire une expertise utile au quotidien.
- Retenir la logique des classes.
- Associer chaque numéro à une nature.
- Réviser un peu chaque jour.
- Utiliser des cas concrets.
- Vérifier ses écritures avec méthode.
- Comparer les comptes proches pour éviter les confusions.
Pour avancer vite, suivez quatre conseils : lire un plan comptable chaque jour, refaire trois écritures par semaine, demander un retour en cabinet ou en entreprise, et suivre un cours court en alternance. Un débutant peut commencer par la classe 6 et la classe 7, puis élargir. Un professionnel, lui, consolide son expertise en formation continue et gagne en autonomie.
Les réflexes à adopter pour gagner en autonomie
Un bon réflexe consiste à vérifier la nature du compte avant chaque saisie. Un autre consiste à relier le document au bon numéro. En formation, cette discipline devient vite un essentiel. Jour après jour, vous acquérez une lecture plus rapide et plus sûre.
Comment consolider ses bases avec la pratique
La pratique reste le meilleur cours. En alternance, vous voyez la théorie puis vous l’appliquez dans une entreprise réelle. Cette analyse concrète aide à acquérir la compétence attendue par un cabinet ou un dirigeant. Avec le temps, l’expertise devient naturelle.
FAQ – Questions fréquentes sur les numéros de compte en comptabilité
À quoi servent les numéros de compte en comptabilité ?
Ils servent à classer chaque compte selon sa nature, à suivre le bilan et le résultat, et à rendre la comptabilité plus lisible. En formation, c’est la base pour comprendre l’actif, le passif, la charge et le produit.
Comment reconnaître la classe d’un compte rapidement ?
Regardez le premier chiffre : il indique la classe du compte. En comptabilité, cette règle permet de repérer vite une immobilisation, un stock, une charge ou un produit, sans hésiter longtemps.
Quelle différence entre actif et passif dans le bilan ?
L’actif montre ce que l’entreprise possède, tandis que le passif indique ce qu’elle doit ou finance. Le bilan équilibre ces deux faces, et le comptable s’appuie sur cette lecture pour sécuriser l’écriture.
Un compte de charge peut-il aussi être fiscal ?
Oui, certains comptes de charge ont une incidence fiscale, surtout selon la déductibilité. Le professionnel doit vérifier la règle comptable et fiscale avant de valider l’écriture.
Pourquoi les immobilisations sont-elles classées à part ?
Parce qu’une immobilisation sert durablement à l’activité. Elle figure à l’actif, se suit sur plusieurs exercices, et peut faire l’objet d’une provision ou d’une dépréciation si sa valeur baisse.
Comment éviter les erreurs de numérotation au quotidien ?
Relisez la pièce, identifiez la classe, puis contrôlez le compte choisi. Un comptable rigoureux vérifie aussi le stock, la charge ou le produit concerné pour éviter les erreurs de comptabilité.
Le plan comptable est-il le même pour une collectivité ?
Pas toujours. Une collectivité publique suit souvent un cadre budgétaire spécifique, avec des règles adaptées à son organisation. Le budget, le passif et les comptes de service peuvent être traités différemment.
Peut-on apprendre ces bases en formation ou en alternance ?
Oui, et c’est même souvent la meilleure voie. Une formation donne les bases, l’alternance permet de pratiquer, et le professionnel progresse plus vite en reliant chaque compte à des cas réels.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité