
Comptabilisation des amendes et sanctions en entreprise
 Yves
•
17 octobre 2026
Quand une facture tombe avec une sanction, la comptabilité doit réagir vite et sans approximation. Compta amende représente justement le réflexe à adopter pour enregistrer correctement une somme due, mesurer son impact et éviter un faux pas fiscal. Bien gérée, cette écriture facilite la lecture du résultat, protège la trésorerie et aide l’entreprise à constituer une provision si le risque de paiement en retard devient probable. Vous gagnez ainsi en clarté, en sécurité et en maîtrise du dossier.
Comment enregistrer une sanction sans se tromper dans les comptes ?
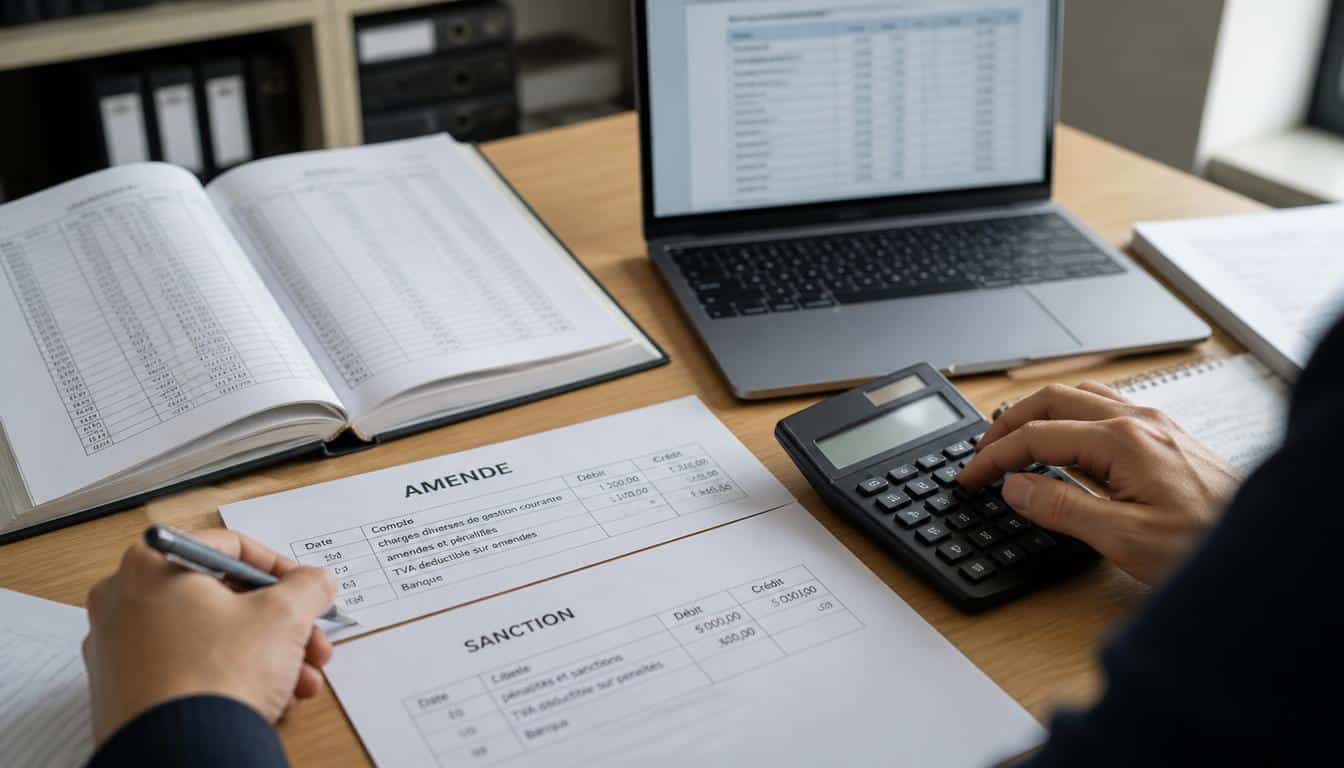
La première règle, c’est de ne pas confondre contravention, pénalité et amende. Une contravention sanctionne une infraction simple, une pénalité corrige un retard de paiement, et une amende vise une sanction plus large. En pratique, la comptabilisation dépend du PCG, du caractère fiscal et du niveau de gravité. Pour une entreprise, le comptable doit vérifier si la charge est exceptionnelle, puis passer l’écriture sur la bonne ligne du journal. Le calcul doit aussi distinguer ce qui relève du résultat courant et ce qui relève d’un fait exceptionnel.
Dans une entreprise, la comptabilisation se fait souvent en trois temps : identifier la nature de la contravention, vérifier le document reçu, puis choisir le compte adapté. Le comptable contrôle ensuite si la sanction concerne l’exercice en cours ou un exercice précédent. Enfin, il rattache la charge au bon moment pour éviter une erreur de calcul. Exemple : une contravention routière reçue en mars mais liée à décembre doit être rattachée au bon exercice, sinon la lecture fiscale devient fausse.
Distinguer contravention, pénalité et sanction fiscale
Une contravention n’a pas toujours la même portée qu’une amende fiscale. Dans la comptabilisation, le PCG invite à regarder la source du risque, pas seulement le montant. Une sanction peut être exceptionnelle si elle découle d’un incident isolé, mais elle reste souvent non déductible fiscalement. Pour l’entreprise, la contravention liée à un défaut administratif ne se traite pas comme une charge ordinaire. Le comptable doit donc qualifier l’événement avant de comptabiliser.
- Une contravention sanctionne un fait précis et identifié.
- Une pénalité vise souvent un retard de règlement.
- Une sanction fiscale touche directement le cadre de l’impôt.
| Nature | Traitement comptable |
|---|---|
| Contravention | Compte de charge exceptionnelle selon le PCG |
| Pénalité | Charge liée au retard ou provision si probable |
| Sanction fiscale | Suivi fiscal renforcé et analyse de déductibilité |
Quand le doute persiste, mieux vaut vérifier le bon exercice de rattachement plutôt que d’imputer trop vite la contravention.
Quel compte utiliser selon le cas ?
Le compte dépend de la nature de la sanction et du degré de certitude. En pratique, le PCG oriente vers une charge exceptionnelle quand le fait est certain, ou vers une provision si le risque reste probable. Le comptable doit aussi regarder si l’opération touche une amende fiscale, une contravention pénale ou une pénalité de retard. Dans une entreprise, la bonne écriture évite de fausser le résultat et le traitement fiscal. Pour approfondir ce sujet, consultez notre guide sur amende compte comptable 2025.
Si la contravention est certaine, on la comptabilise directement. Si elle reste discutée, la provision peut être plus prudente. Le calcul doit alors refléter le montant le plus probable, sans surévaluer la charge.
Quand la charge devient-elle exceptionnelle ?
Une charge devient exceptionnelle lorsqu’elle ne relève pas du cycle normal d’exploitation. Pour le comptable, cela concerne souvent une amende isolée, une contravention inattendue ou une sanction liée à un contrôle. Le PCG demande de distinguer l’événement courant du fait rare. Ainsi, la charge exceptionnelle n’a pas le même effet sur l’analyse que des frais habituels. Dans une entreprise, cette lecture aide aussi à mieux suivre le fiscal.
Si la contravention est ponctuelle, la charge exceptionnelle est logique. Si elle se répète, le risque de mauvaise organisation devient plus visible.
Provisionner le risque ou passer l’écriture directement ?
La question revient souvent dans une entreprise : faut-il provisionner ou comptabiliser tout de suite ? Le bon choix dépend du risque, du retard constaté et de la probabilité de sortie de ressources. En PCG, la provision sert à anticiper une charge probable, sans attendre la facture finale. Elle évite de décaler le résultat et de créer un effet brutal sur l’impôt. Le calcul doit rester prudent, surtout quand le dossier est encore incertain.
Une provision est utile si le retard de traitement est réel, si le risque de sanction est probable et si le montant peut être estimé. Le PCG admet cette logique lorsque l’entreprise sait qu’une charge pourrait naître, même sans notification définitive. Le comptable doit alors anticiper sans surcharger le résultat. C’est un modèle de prudence classique : on constate le risque, on mesure la provision, puis on ajuste si la situation évolue.
Quand la provision est-elle justifiée ?
La provision devient justifiée si plusieurs critères sont réunis. Il faut un risque réel, un événement passé, un montant estimable et une sortie probable. Le retard de paiement ou de déclaration joue souvent un rôle central. L’entreprise doit aussi vérifier si la sanction est suffisamment probable pour justifier une charge anticipée. Une provision n’est donc pas une simple hypothèse : elle repose sur des éléments concrets.
- Le risque doit être identifié et documenté.
- Le retard doit être lié à un fait passé.
- La sortie de ressources doit être probable.
- Le montant doit pouvoir être calculé.
- Le dossier doit être revu à chaque clôture.
Comment évaluer le risque et le montant ?
Le calcul d’une provision repose sur la meilleure estimation disponible. Si l’entreprise connaît un modèle de sanction similaire, elle peut s’y référer pour anticiper le montant. Le comptable regarde alors le retard, la fréquence des incidents et la probabilité de confirmation. Une provision trop faible sous-estime le risque ; une provision trop forte déforme le résultat. En pratique, mieux vaut documenter la méthode utilisée.
La comptabilisation d’une provision influence aussi l’impôt, car le résultat comptable baisse avant la charge définitive. Mais si la charge n’est finalement pas retenue, l’entreprise devra corriger l’effet fiscal.
Quels effets sur le résultat fiscal ?
Le résultat fiscal dépend de la nature du risque et du traitement retenu. Une provision peut réduire le résultat comptable, mais son impact fiscal doit être vérifié. Si l’amende devient certaine, l’entreprise constate la charge définitive ; si elle reste probable, la provision prépare le terrain. Le calcul doit donc être suivi avec rigueur, surtout en cas de retard répété. Le PCG aide à séparer la logique comptable de la logique fiscale.
En pratique, la provision améliore la lisibilité du résultat, mais n’efface pas le risque fiscal. Elle sert à anticiper, pas à contourner.
Qui paie, comment réagir et quelles erreurs éviter ?
Tout dépend du contexte : un salarié peut être à l’origine de la contravention, mais l’entreprise peut aussi être concernée par un véhicule ou par un contrat mal suivi. Le partage de la charge dépend alors de l’obligation réelle et des clauses internes. Dans une société, il faut gérer le dossier vite, surtout si le retard de traitement menace la preuve ou la contestation. Le fiscal compte aussi, car certaines sommes ne sont pas déductibles. Le bon réflexe consiste à agir, documenter et anticiper la solution la plus juste.
Quand un véhicule de société est en cause, la contravention peut viser le salarié conducteur ou l’entreprise selon la situation. Si le personnel a commis l’infraction, la société ne doit pas toujours couvrir la somme. À l’inverse, si le contrat prévoit un partage clair, la répartition devient plus simple. Le comptable doit alors regarder la valeur du dossier, le jour de l’infraction et la preuve disponible. Une solution mal cadrée peut créer un litige interne ou avec le fournisseur de leasing.
L’entreprise peut-elle supporter la contravention d’un salarié ?
Oui, mais pas dans tous les cas. Si le salarié agit dans le cadre de son travail, l’entreprise peut parfois couvrir la contravention selon l’obligation prévue au contrat. En revanche, si l’infraction est strictement personnelle, le partage n’est pas automatique. La société doit alors considérer le contexte, le véhicule utilisé et la responsabilité du salarié. Le fiscal reste important, car une somme non déductible ne doit pas être traitée comme une charge ordinaire.
Dans un cas de véhicule de service, la solution dépend souvent de la politique interne. Mieux vaut prévoir une règle écrite plutôt que gérer le litige après coup.
Que faire en cas de litige ou de retard de traitement ?
En cas de litige, la priorité est de conserver les pièces et de vérifier le contrat. Un retard de traitement peut aggraver la situation et compliquer la contestation. Le comptable doit alors suivre le dossier, confirmer qui paie et sécuriser la preuve. Si un fournisseur ou un prestataire intervient, la société doit clarifier la responsabilité. Le déductible, l’impôt et la charge doivent être analysés ensemble.
Le meilleur réflexe consiste à centraliser les échanges, à noter les dates et à éviter toute écriture hâtive. Cela réduit le risque d’erreur et protège le résultat.
Quelles bonnes pratiques mettre en place au quotidien ?
Pour une TPE ou une PME, trois conseils aident vraiment : formaliser la règle interne, suivre les véhicules de société et vérifier chaque contravention dès réception. Il faut aussi prévoir une solution de contrôle mensuel, afin de limiter le retard. Une garantie documentaire solide facilite la gestion du litige et du partage. Le salarié sait alors qui supporte quoi, et l’entreprise limite les surprises.
Si un dossier revient souvent, mieux vaut revoir le contrat et le modèle de suivi. Vous évitez ainsi les pertes de temps et les erreurs de traitement.
FAQ – Questions fréquentes sur la comptabilisation des sanctions
Une contravention peut-elle être comptabilisée en charge ?
Oui, si elle est certaine et correctement rattachée. En PCG, la contravention est suivie selon sa nature, avec un contrôle fiscal pour vérifier la déductible ou non-déductible.
Faut-il toujours provisionner une sanction probable ?
Non, seulement si la provision repose sur un risque probable, un retard identifiable et une estimation fiable. Sinon, l’entreprise attend la charge définitive.
Une contravention liée à un véhicule de société est-elle déductible ?
Pas automatiquement. La contravention peut être non déductible selon sa nature, le fiscal applicable et la responsabilité du salarié ou de l’entreprise.
Comment traiter un retard de paiement dans le PCG ?
Le PCG invite à distinguer le retard simple de la sanction. Si le risque est probable, une provision peut être comptabilisée avant la charge.
L’entreprise peut-elle payer pour un salarié ?
Oui dans certains cas, mais ce choix dépend du contrat, du contexte et du partage prévu. Il faut alors vérifier l’impact fiscal et la comptabilisation.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité